婴童生意有两套账:每年新增多少新生儿,手上有多少不同年龄段的孩子。10 月 16 日婴童品牌网刊出中童观察的人口盘点,给出第二套账的答案——2026 年国内婴童人口约 2.3 亿。
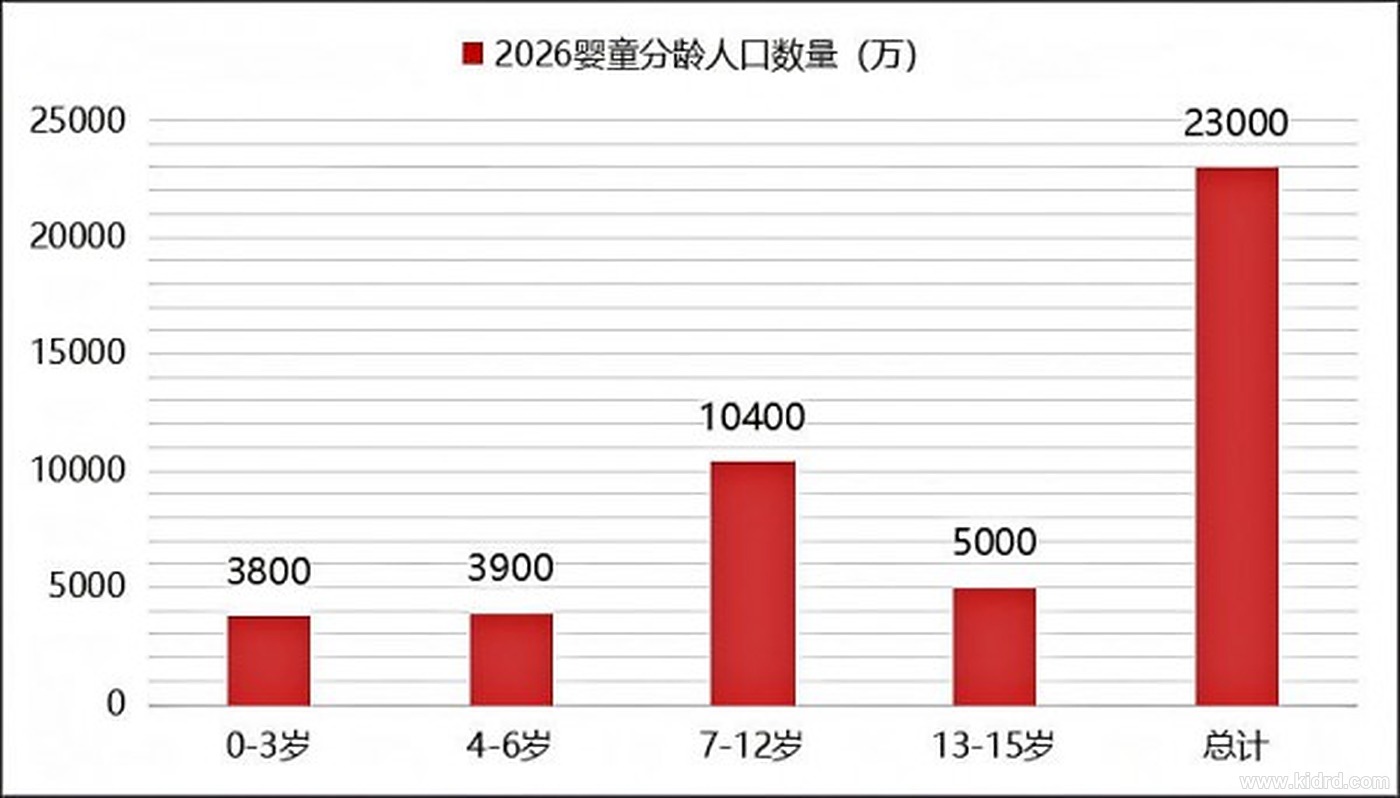
按 0—3 岁、4—6 岁、7—12 岁、13—15 岁拆分,四段分布极不均衡:3800 万、3900 万、10400 万、5000 万。作为「入口」的 0—3 岁只占不到六分之一,7—12 岁一段就占了总盘的四成半。若按每年 700—800 万新生儿推算,未来五年总量仍可保持 2 亿以上。
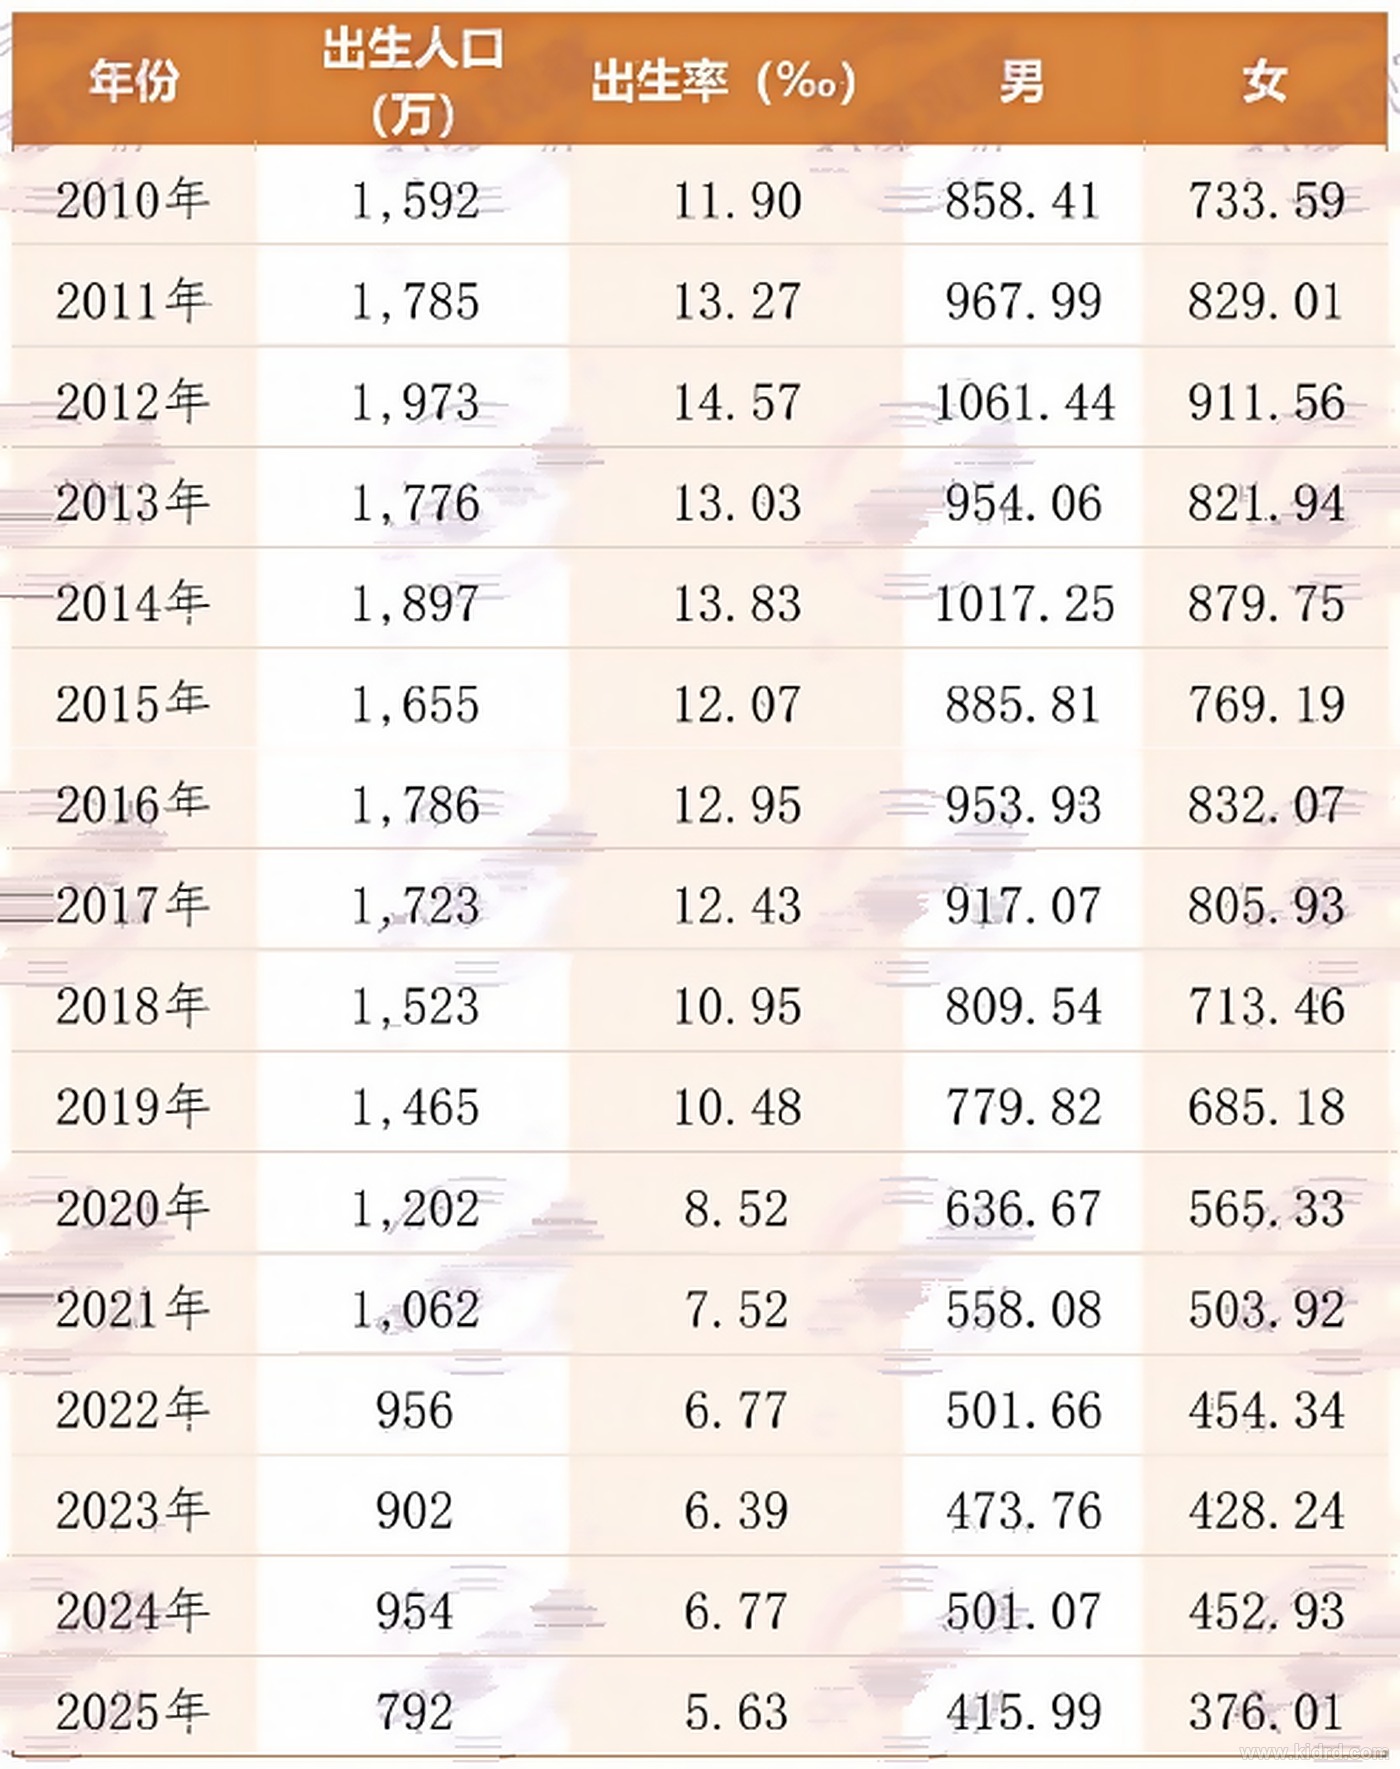
出生人口:15 年从 1973 万降到 792 万
2012 年是峰值 1973 万、出生率 14.57‰;2016 年全面二孩释放红利,回到 1786 万,但再未突破前高,此后逐年下行,2020 年 1202 万、2023 年 902 万,2025 年落到 792 万、出生率 5.63‰,为 15 年周期最低点。
区域分化比总量更值得关注:广东、河南、山东稳居第一梯队,西南与西部下滑幅度明显小于东部与东北;按分龄口径,广东 4—6 岁接近 370 万,河南、山东均破 220 万。
婚育链条:登记数走低,二孩三孩仍占近半
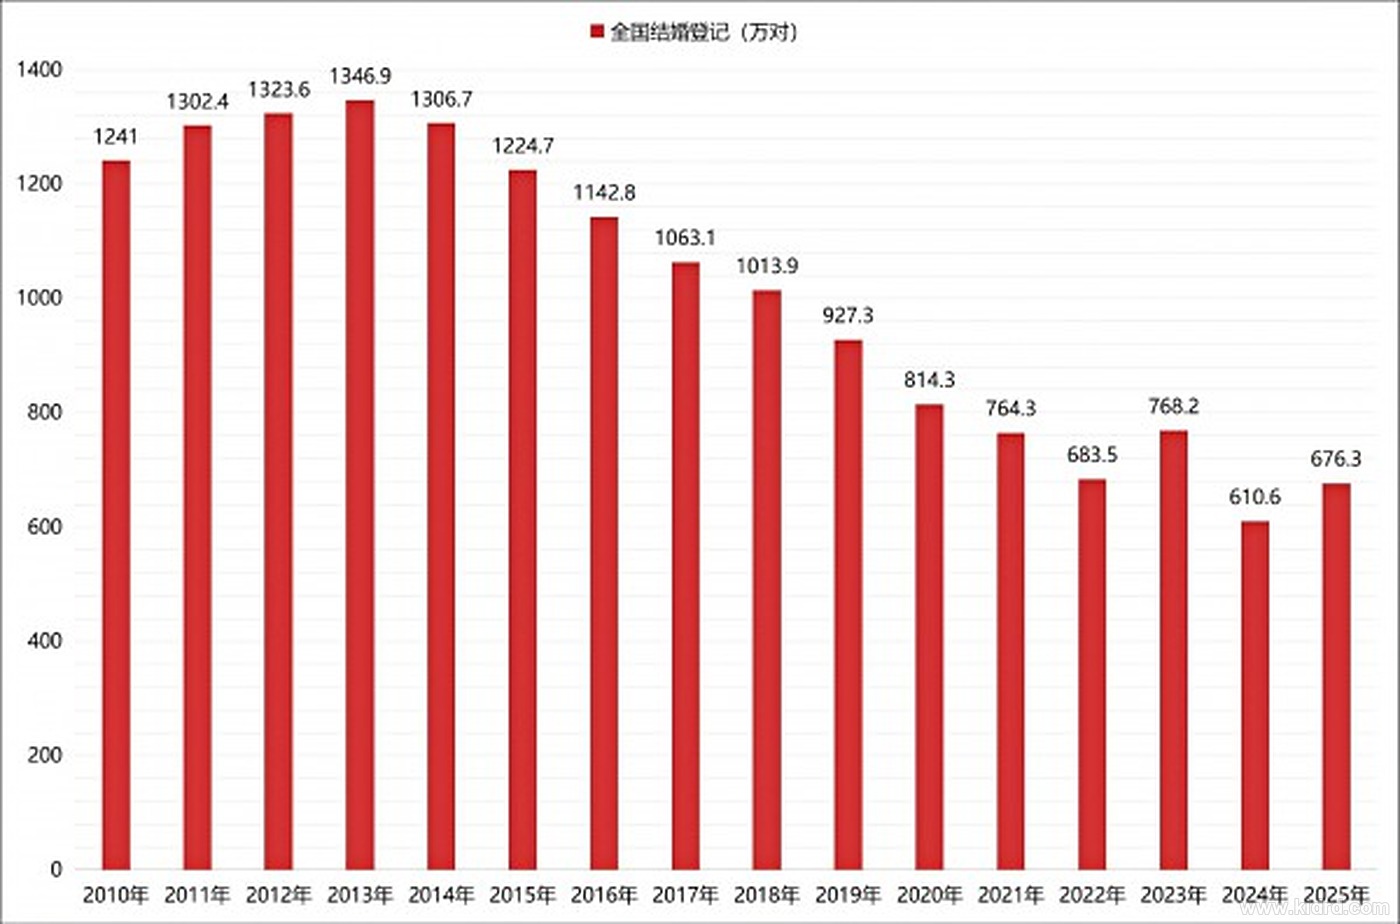
人口供给的源头是婚育节奏:2010—2025 年结婚登记数量先升后调,2013 年达到高点后进入调整周期——本质是适婚人口代际更替与婚育节奏延后,而非需求消失。
孩次结构是另一关键变量:全面二孩落地后二孩占比一度冲高至 51.2%,2022 年回落至二孩 38.9%、三孩及以上 15.0%;机构测算 2023—2025 年两项相加仍接近半数。
9300 万育龄女性:未来五年的生育主力
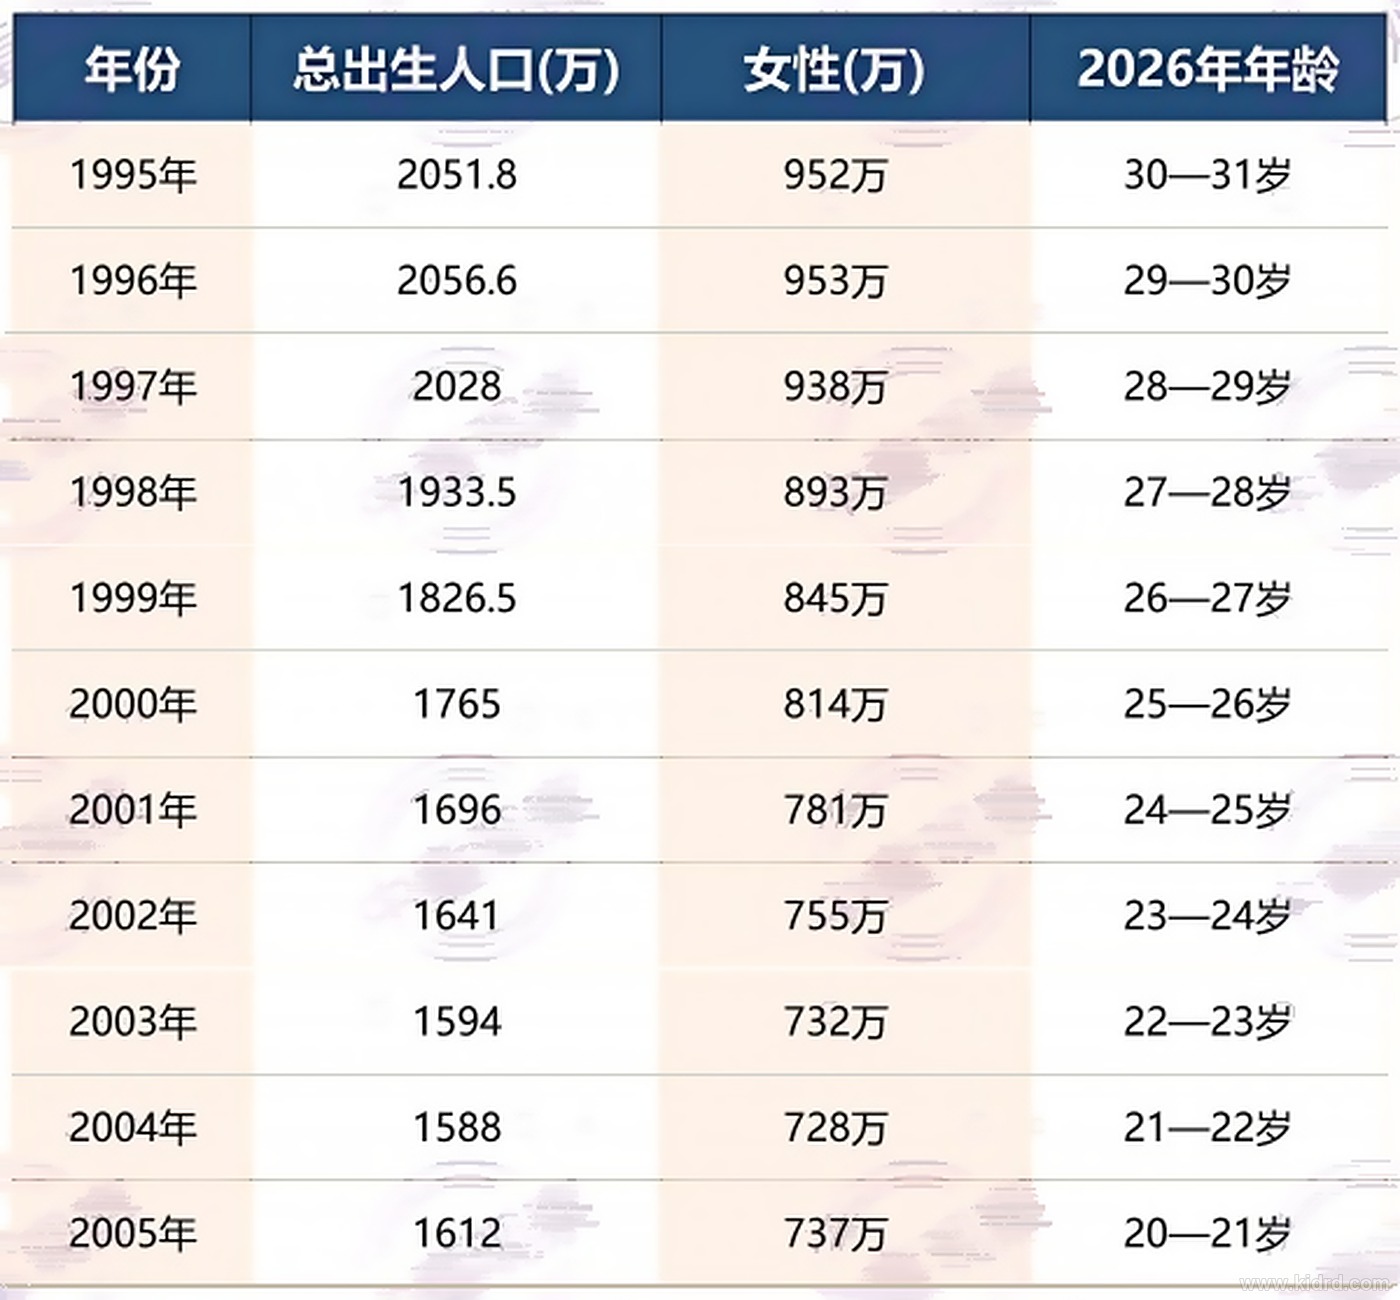
支撑过上一轮高峰的 80 后已逐步退出核心生育窗口,95 后与 00 后成为未来十年的主要生育群体。每年出生女性从 1995 年的 952 万下滑至 2005 年的 737 万,十一年累计约 9300 万,到 2030 年将整体进入 20—35 岁区间。政策端同步加码,全国 23 个省份已形成「基础补贴 + 地方加码」双层体系。
工程视角
其一,标准与认证的分龄口径必须跟着人口结构走。现行婴童产品标准多以「月龄」为唯一刻度:玩具按 EN 71-1、ASTM F963 标注适用年龄,安全座椅按 FMVSS 213 约束。当 7—12 岁占盘突破 1 亿时,纯月龄刻度会漏掉大量「身体尺寸已超低龄标准、认知又未达学龄标准」的错配人群。做按身高体重分档的座椅、骑行装备,应把 4—6 岁与 7—12 岁作为独立设计段。
其二,产品线的年龄上延要按队列而非按年度推进。4—6 岁的 3900 万孩子两三年内进入学龄段,13—15 岁的 5000 万五年内走出该年龄层——这两条曲线的斜率决定了学教具、视力管理与骑行装备的窗口期。立项时用出生人口倒推三到五年结构,比用当年出生数外推更贴近需求。
其三,渠道的会员数据结构要相应改写。一胎主导时会员体系围绕「首购 + 复购频次」设计;当二孩与三孩合计接近半数,同一家庭会同时存在两个年龄段的孩子,交叉销售空间显著扩大。会员标签需增加家庭结构维度。
其四,托育供给仍是生育决策最硬的约束。政策持续提升每千人口 3 岁以下托位数并推动民办机构转型普惠,普惠托位增量会带动园所端教玩具、户外设施与安全地面材料采购。
这份盘点的价值在于给出一个可复核的坐标:总量在收缩,但结构在重排,2.3 亿存量足以支撑从婴童到中大童的完整产业链。
来源:婴童品牌网 / 中童观察《我国婴童人口大盘点!2.3亿儿童、9300万生育潜力股、多孩占比近半》(2026-10-16)|查看原文