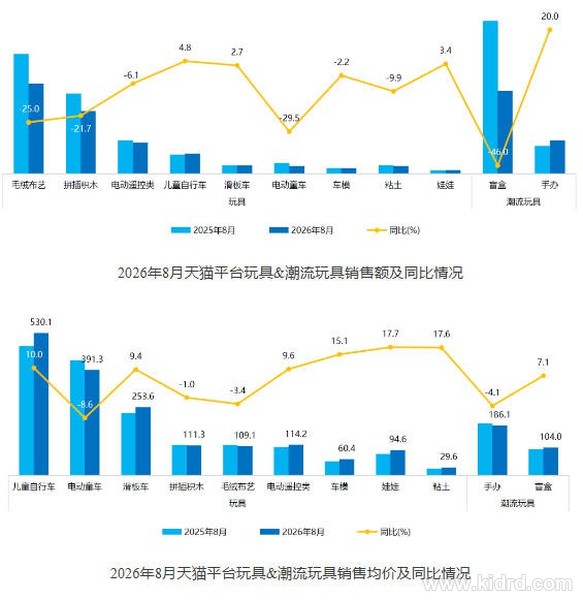
中国玩具和婴童用品协会发布《2026 年 8 月电商平台数据分析报告——滑板车和儿童自行车》。在玩具大盘多数品类增长承压的背景下,滑板车与儿童自行车是少数销售额与均价双双上行的品类。
整体:量稳价升
销售额方面,儿童自行车同比增长 4.8%,滑板车同比增长 2.7%;均价方面,儿童自行车同比增长 10.0%(至 530.1 元),滑板车同比增长 9.4%(至 253.6 元)。两个品类共同指向”成交结构向更高客单迁移”。
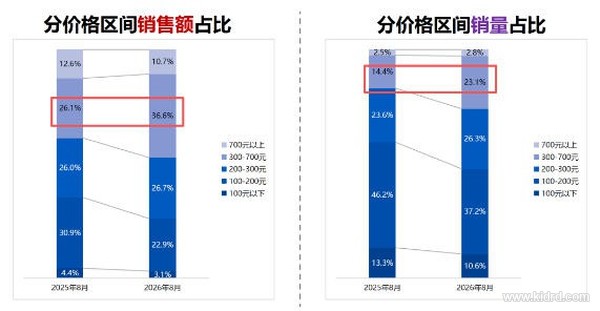
滑板车:300–700 元带反超成第一大价格带
价格带结构变化明显:300–700 元带销售额占比从 26.1% 跃升至 36.6%,反超成为第一大销售价格带,销量占比从 14.4% 升至 23.1%;与此同时 100–200 元带销售额占比从 30.9% 回落至 22.9%,100 元以下同步收缩。
品牌端呈”三强鼎立”:酷骑、迈多米、贝易合计销售额占比约 52%。酷骑以销售额同比增长 148.2% 登顶;迈多米、micro 同比下滑。高增黑马包括 FOREVER/永久(+1134.9%)、MMZWO(+3377.8%)、CAKALYEN/可莱茵(+831.6%)、巧乐熊(+507.3%)。
单品层面,销售额与销量双榜第一均为贝易七合一滑板车(469 元,占品类销售额 10.1%),其次为酷骑 v2 二合一(312 元)。
儿童自行车:中段扩容,两端分化
价格带呈”中段扩容、两端分化“:300–500 元带销售额占比从 23.7% 升至 28.4%,销量占比从 29.7% 升至 38.2%,成为绝对主力;500–700 元、700–1000 元带亦有提升;而 300 元以下销售额占比从 15.9% 降至 10.5%,销量占比从 38.7% 大幅收缩至 24.7%。
品牌端,迪卡侬从 7 月第 3 跃居 8 月第 1,销售额同比增长 57.0%;飞鸽、凤凰、永久稳居前四。销售额榜第一为迪卡侬 900 系 16 寸(1015 元,占品类销售额 4.4%),销量榜第一为飞鸽 FG118(389 元,占品类销量 3.6%)。
工程视角:”成长不换车”与配置下放改变了成本结构
把价格带迁移和卖点放在一起看,逻辑很清晰:300–700 元带的放量不是靠涨价,而是靠配置下放。
本季新品共性卖点集中在四类:可坐可骑、成长不换车、碟刹、加宽轮距 / 大承重(宣传口径已到 200 斤)。儿童自行车侧则是轻量化车身、双碟刹、避震、变速,以及镁合金车身(永久 V3 超轻镁合金 655 元)。
这几项对成本结构的影响完全不同:
碟刹是把成人自行车成熟方案缩小后下放,边际成本不高,但要求轮组与花鼓同步升级(碟刹座受力),不是换一个刹车夹器就完事。对儿童车来说还要额外处理夹手与锐边——碟片对小手指是明确的危险源,需要做防护罩或隐藏式布置。
加宽轮距 / 大承重直接改动主承力结构。轮距加大意味着前叉、车架头管与把立的连接要重新校核弯曲与扭转工况;承重宣传口径提高后,车架的疲劳验证载荷也要同步提高。这类改动容易在”看起来没变”的情况下改变失效模式。
“成长不换车”(可调把高、可调座管、多形态)本质是把一次性适配变成多档位适配,每增加一个调节机构就增加一组夹紧可靠性验证——儿童车的使用场景里包含大量冲击与跌落,调节机构在松脱风险上比固定结构高一个量级。
镁合金车身则涉及另一套工艺与验证:压铸件的一致性与内部气孔、以及与钢/铝异种金属连接处的电偶腐蚀,都需要专门控制。
对做 OEM/ODM 的同行,这组数据更实际的用法是看价格带与卖点的对应关系:300 元以下带的销量占比从 38.7% 掉到 24.7%,说明纯价格竞争的空间还在收窄;而 300–500 元带销量占比升到 38.2%,意味着”配置可感知 + 价格可接受”的产品是当前最大的容量池。
注:报告数据基于 ECdataway 提供的 2026 年 6–8 月天猫平台数据,文中品牌与产品仅作说明之用。
来源:中国玩具和婴童用品协会 / 婴童品牌网(2026-10-07)|查看原文