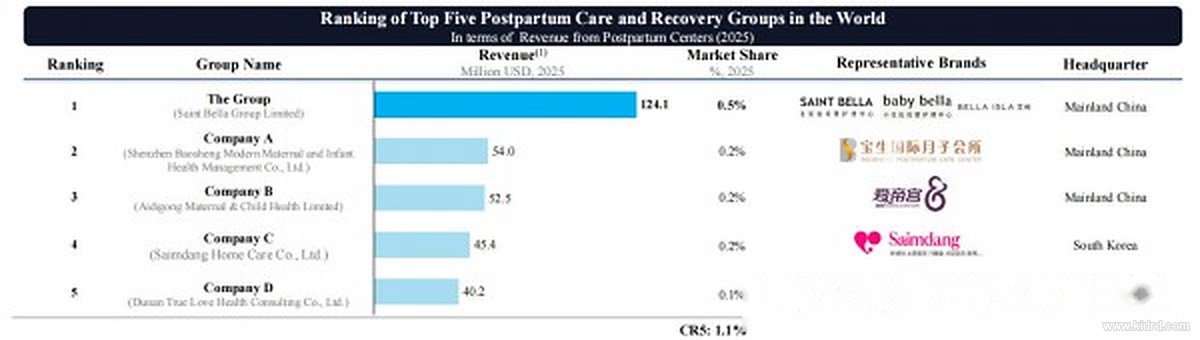
近日,弗若斯特沙利文(Frost & Sullivan)发布《全球产后护理与康复行业独立市场研究》。报告显示,圣贝拉集团(2508.HK)以 1.241 亿美元的收入规模位居全球产后护理与康复市场第一,约为第二名(0.540 亿美元)的 2.3 倍。在出生人口回落的共识之下,这份报告给出了一组对照坐标:产业曲线仍在提速,且方向与人口曲线反向。
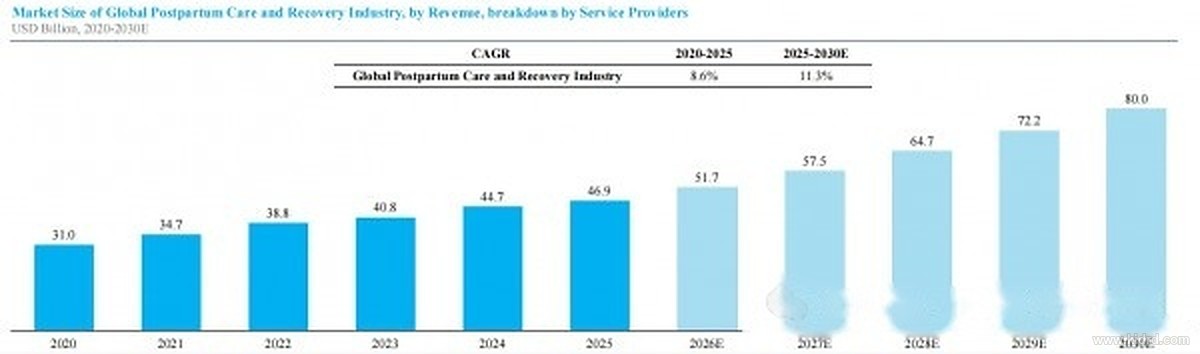
全球产后护理及康复市场规模从 2020 年的 310 亿美元增至 2025 年的 469 亿美元,预计 2030 年将达到 800 亿美元;年复合增长率从 2020—2025 年的 8.6%,提升至 2025—2030 年(预测)的 11.3%。在月子中心、产后康复服务、月嫂三大细分中,月子中心是过去五年增速最快的一块,并预计在 2026—2030 年继续领跑。
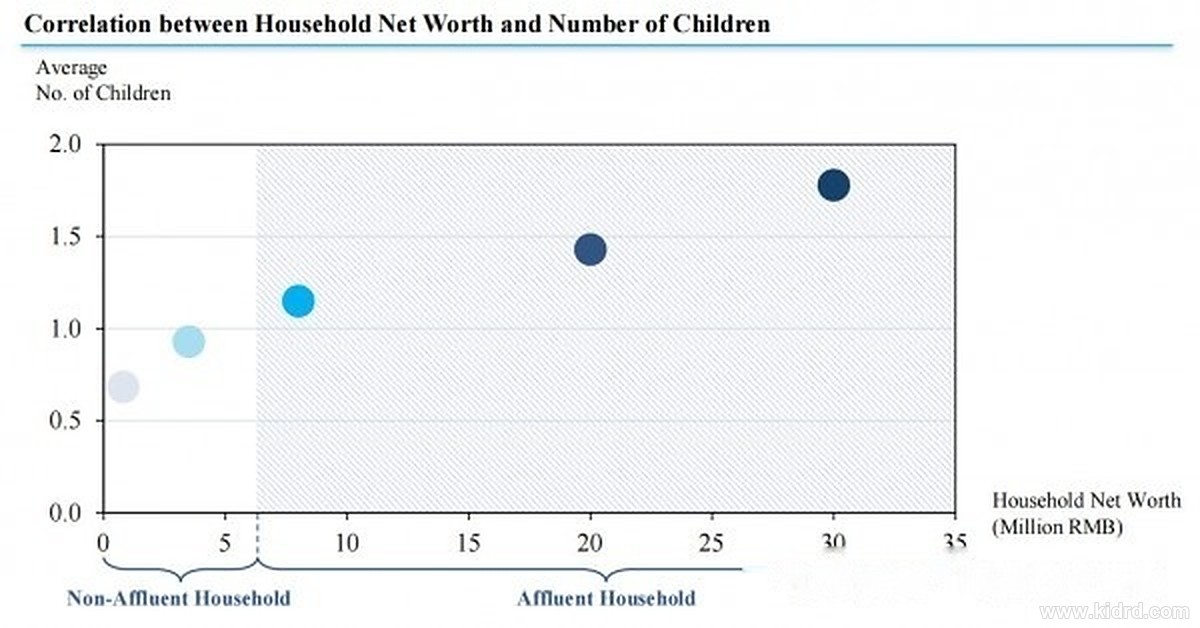
消费者调研勾勒出这条曲线的人口学注解:未来三年有明确生育计划的比例,中高收入家庭为 52%,非中高收入家庭为 22%;在产后护理方式的选择上,70% 的中高收入家庭倾向月子中心,非中高收入家庭为 24%。无论哪类家庭,“专业的护理团队和资质”都被排在选月子中心的第一位。
按 2025 年月子中心业务收入计,全球前五大集团依次为圣贝拉集团、深圳宝生、爱帝宫、韩国师任堂 Saimdang 与中国台湾地区敦南真爱,其中中国大陆企业占三席。值得注意的是时间差:榜单其余四家分别成立于 1996 年、2007 年、2008 年与 2008 年,而圣贝拉成立于 2017 年——在公认“靠时间沉淀口碑”的行业里,这个速度本身值得研究。
经营模式的比较同样清晰:直营业态通常采用自有物业的重资产模式,唯独圣贝拉采用轻资产与直营相结合。加盟虽能快速积累资金与规模,却更考验总部对服务标准的传导能力。从 1999 年第一家集中服务场所的月子中心成立算起,这门东方生意正被欧美、东南亚的新兴品牌接受,龙头企业加速海外扩张已被列为趋势之一。
工程视角
把一份服务市场报告翻译成“研发语言”,月子中心的竞争焦点几乎可以一一对应到工程方法论上。其一,专业能力的可复制性:当“专业护理团队与资质”是所有家庭的第一决策项,人才体系就是产能。越来越多机构建立自有培训体系,本质是把个人经验工程化为可复制的工序标准——与制造业“工艺标准化→产能爬坡”同构,谁能把专业培训成标准,谁就把标准铺成规模。
其二,品控的跨节点传导:直营重资产换确定性,轻资产加直营换扩张节奏,加盟则考验总部对服务标准的向下传导。这与供应链的“质量体系向多级供应商传导”是同一道题——节点越多,标准衰减风险越高,品控能力才是扩张的真实上限。
其三,低频高客单入口的产品架构:月子是约 30 天的服务,真正的空间在于延伸到产后康复、家庭护理、女性健康食品等相邻赛道,把单次入口做成“家庭生命周期价值”。其四,跨区域的可移植性:把同一套服务标准完整复制到不同市场,是全球化竞争的“服务本地化”工程——找到需求相似的市场只是开始,复制标准才是难点。
来源:母婴行业观察(2026-10-28)|查看原文